Cumulo Iperammortamento 2026-2028 e Credito ZES Unica: opportunità e criticità operative per gli investimenti nel Mezzogiorno
Gentile Cliente,
con la presente desideriamo sottoporre alla Sua attenzione un’importante opportunità di efficientamento fiscale per le imprese che realizzano investimenti in beni strumentali nuovi e tecnologie digitali destinati a strutture produttive localizzate nel Mezzogiorno.
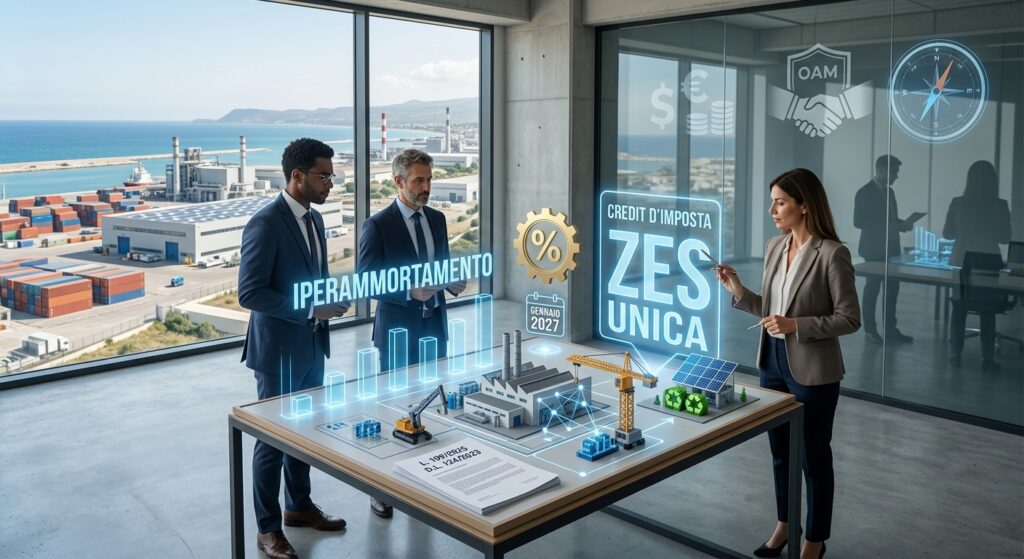
La disciplina introdotta dalla Legge n. 199/2025 consente la fruizione congiunta dell’Iperammortamento 2026-2028 e del Credito d’Imposta ZES Unica sui medesimi costi ammissibili, trattandosi di misure con diversa natura giuridica (agevolazione di carattere generale la prima, aiuto di Stato a finalità regionale la seconda).
Di seguito sintetizziamo la struttura del cumulo, i vincoli normativi e la principale criticità operativa da monitorare in fase di pianificazione.
1. Il quadro normativo del cumulo
L’intersezione tra le due misure consente di combinare la maggiorazione fiscale e il credito d’imposta sul medesimo cespite:
- Credito d’Imposta ZES (art. 16, D.L. n. 124/2023 e L. n. 199/2025): qualificato come Aiuto di Stato (Reg. UE n. 651/2014 – GBER), è soggetto alle intensità massime di aiuto previste dalla normativa comunitaria per le regioni del Mezzogiorno.
- Iperammortamento 2026-2028 (art. 1, commi 427–436, L. n. 199/2025): misura di carattere generale (non selettiva). Non essendo un aiuto di Stato, il suo cumulo con il credito ZES non è vincolato ai tetti delle intensità massime UE previsti per la combinazione tra soli aiuti di Stato (come avverrebbe, ad esempio, nel cumulo ZES + Nuova Sabatini).
2. Le tre regole d’oro dell’Iperammortamento
La cumulabilità è ammessa nel pieno rispetto di tre principi fondamentali definiti dal comma 431 della Legge n. 199/2025:
- Divieto di doppio finanziamento: impossibilità di coprire le medesime quote di costo del singolo cespite.
- Divieto di sovracompensazione: la somma complessiva dei benefici non può mai superare il $100\% del costo sostenuto.
- Regola della nettizzazione: la base di calcolo della maggiorazione extracontabile IRES/IRPEF dell’Iperammortamento deve essere assunta al netto di ogni altro contributo o sovvenzione «ricevuto» a qualsiasi titolo sui medesimi beni.
3. La criticità operativa: lo sfasamento temporale
Il punto nodale della gestione congiunta risiede nel disallineamento temporale tra le procedure di completamento dell’Iperammortamento e il calcolo effettivo del credito ZES spettante:
- L’ammontare definitivo del credito d’imposta ZES per gli investimenti 2026 dipende dalla percentuale di riparto determinata dal Provvedimento dell’Agenzia delle Entrate, atteso entro il 27 gennaio 2027.
- Di contro, l’invio tempestivo della comunicazione di completamento dell’Iperammortamento (entro il 31 dicembre 2026) è il presupposto per consentire la deduzione della prima quota di maggiorazione già nel periodo d’imposta 2026.
L’impatto sulla pianificazione fiscale:
In assenza di chiarimenti ufficiali nella circolare applicativa, attendere il mese di gennaio 2027 per conoscere l’importo esatto del credito ZES da nettizzare prima di inviare il completamento dell’Iperammortamento comporterebbe lo slittamento della fruizione del beneficio fiscale al periodo d’imposta 2027.
I nostri uffici stanno monitorando l’imminente pubblicazione dei chiarimenti dell’Agenzia delle Entrate ed GSE per definire la corretta sequenza operativa (es. invio del completamento sul costo lordo e successiva rettifica/nettizzazione in sede di dichiarazione dei redditi).
I nostri servizi
Studio Associato S.r.l. è a disposizione per supportare la Sua azienda nella:
- Verfica preventiva dei requisiti tecnici e formali dei cespiti 4.0/5.0;
- Simulazione finanziaria del cumulo dell’Iperammortamento con il Credito ZES;
- Gestione delle comunicazioni telematiche e rendicontazione dei costi ammissibili.
NB Sarà sempre cura del commercialista dell’azienda, anche tramite il nostro supporto, andare a verificare i principi sopra esposti e l’eventuale superamento dell’intensità massima percepita
Per un’analisi di fattibilità sui progetti d’investimento previsti nel Mezzogiorno, Vi invitiamo a contattare direttamente i nostri referenti di studio.